

Условия страхования аренды автомобилей в Эс-Сувейре могут показаться сложными, когда разные компании используют такие термины, как «полная страховка», «CDW», «защита от угона», «франшиза» и «нулевая франшиза». Некоторые путешественники считают, что «полностью застрахован» означает, что им никогда не придется платить за ущерб, в то время как другие прибывают, ожидая крупный залог по кредитной карте, даже если они выбрали дополнительное покрытие.
Реальность такова, что страхование аренды становится намного проще понять, когда вы разделяете три аспекта: какой ущерб покрывается, какая финансовая ответственность остается за арендатором и требует ли компания залог.
Аренда автомобилей в Эс-Сувейре обычно включает базовый уровень страхования, но точная защита зависит от договора аренды. Отказ от ответственности за ущерб при столкновении (CDW) может ограничить вашу ответственность за ущерб арендованному автомобилю, а защита от угона может покрыть автомобиль в случае его кражи. Однако оба варианта могут по-прежнему включать франшизу.
Полная страховка может предоставлять более широкое покрытие или уменьшать франшизу, но она не покрывает автоматически каждую ситуацию. Стекла, шины, салон автомобиля, утерянные ключи, неправильно залитое топливо и неосторожное вождение могут остаться исключенными.
Всегда запрашивайте точную сумму франшизы, размер залога и список исключений в письменной форме перед подтверждением бронирования.
Почему страховка аренды сбивает с толку путешественников
Страхование аренды сбивает с толку, потому что компании не всегда используют одинаковую терминологию. Одна компания может рекламировать «полную страховку», в то время как другая описывает аналогичный пакет как Super CDW, премиальную защиту или покрытие с уменьшенной франшизой.
Фразу «полная страховка» особенно важно подвергать сомнению. Она может означать:
-
Защиту от повреждений при столкновении с франшизой
-
Защиту от столкновений и угона
-
Уменьшенную франшизу вместо нулевой франшизы
-
Дополнительную защиту стекол или шин
-
Пакет, исключающий несколько видов повреждений
Это не обязательно означает, что компания нечестна. Компании по прокату работают с разными страховщиками, группами автомобилей и условиями контрактов. Однако клиент должен получить четкое объяснение перед оплатой.
Не судите о пакете аренды только по его названию. Спросите о точной финансовой ответственности, которая применяется в случае повреждения или угона автомобиля.
Что покрывает полная страховка
Пакеты полной страховки для аренды автомобилей в Марокко обычно направлены на снижение финансовой ответственности арендатора. В зависимости от договора, покрытие может включать случайные повреждения кузова, повреждения при столкновении, угон и ответственность перед третьими лицами.
Марокканское автомобильное страхование может включать различные гарантии на случай столкновения, повреждения застрахованного автомобиля и помощи. Точное покрытие зависит от договора страхования, а не от универсального определения «полного покрытия».
Типичный пакет защиты при аренде может покрывать:
-
Повреждение внешних панелей кузова в результате застрахованного столкновения
-
Повреждение, вызванное другим идентифицированным транспортным средством
-
Угон арендованного автомобиля
-
Ущерб третьим лицам, в соответствии с полисом
-
Помощь на дороге после застрахованного происшествия
Даже широкое покрытие обычно требует от арендатора соблюдения договора аренды. Водитель должен быть уполномочен, иметь действующее водительское удостоверение и использовать автомобиль только в разрешенных зонах.
Страховка также может стать недействительной, когда ущерб является результатом запрещенного или неосторожного поведения. Примеры могут включать вождение в состоянии алкогольного опьянения, передачу управления неуполномоченному лицу, выезд на бездорожье без разрешения или неправильное сообщение об аварии.
Перед бронированием аренды автомобиля в Эс-Сувейре запросите письменное резюме, показывающее, что включено в заявленную цену.
CDW и защита от угона
CDW означает Страхование от ущерба при столкновении (CDW) (отказ от ответственности за ущерб при столкновении). Несмотря на название, это не всегда устраняет вашу ответственность за ущерб.
Его основная цель — ограничить сумму, которую вам, возможно, придется заплатить, когда арендованный автомобиль будет поврежден в результате застрахованного столкновения. Без применимого отказа от ответственности арендатор потенциально может нести ответственность за гораздо более высокую стоимость ремонта, в зависимости от контракта.
С CDW ответственность арендатора обычно ограничивается согласованной франшизой. Например, когда контракт имеет франшизу в размере 7000 марокканских дирхамов, арендатор может нести ответственность за застрахованный ущерб в пределах этой суммы. Это всего лишь пример. Реальная цифра должна быть указана в условиях вашего бронирования.
Super CDW или улучшенный пакет защиты может еще больше снизить эту франшизу. Некоторые пакеты приближают ее к нулю, но исключения все еще могут оставаться. Основные условия аренды в Марокко показывают, что улучшенная защита может снизить франшизу, не обязательно покрывая каждый возможный тип убытка.
Защита от угона работает аналогично. Она может ограничить вашу ответственность, если весь арендованный автомобиль будет украден, но у нее может быть своя франшиза и требования к отчетности.
Защита от угона может не покрывать:
-
Личные вещи, оставленные в автомобиле
-
Кража, вызванная оставлением ключей в машине
-
Утерянные или украденные ключи от арендованного автомобиля
-
Неподача заявления в полицию
-
Невозврат документов на автомобиль
-
Инцидент, связанный с серьезной неосторожностью
Спросите, имеют ли столкновения и угон одинаковую франшизу. Некоторые контракты используют разные суммы.
Что на самом деле означает «франшиза»
Франшиза, также называемая вычитаемой суммой или дедуктиблом, — это максимальная сумма, которую арендатор может внести в счет застрахованного случая.
Предположим, договор аренды имеет франшизу в размере 5000 марокканских дирхамов:
-
Если стоимость застрахованного ремонта составляет 2000 марокканских дирхамов, арендатор может заплатить до 2000 марокканских дирхамов.
-
Если стоимость застрахованного ремонта составляет 12 000 марокканских дирхамов, арендатор может заплатить до 5000 марокканских дирхамов франшизы.
-
Страховая схема может покрыть оставшуюся применимую сумму.
Этот упрощенный пример предполагает, что инцидент застрахован и что арендатор соблюдал все требования контракта.
Франшиза — это не автоматический платеж. Это лимит потенциальной ответственности за применимый ущерб. Однако компания может временно заблокировать депозит, связанный с этой суммой, при получении автомобиля.
Аренда автомобилей в Эс-Сувейре без франшизы обычно означает, что франшиза арендатора за указанный застрахованный ущерб снижена до нуля. Это не означает, что покрываются все повреждения, штрафы, расходы на чистку или нарушения контракта.
Вам все равно следует ознакомиться с исключениями и процедурой подачи претензий.
Страхование стекол и исключения
Стекла — одна из наиболее часто неправильно понимаемых областей страхования аренды.
Базовый пакет CDW может покрывать повреждения кузова, но исключать лобовое стекло, окна, зеркала, фары или панорамную крышу. Улучшенный пакет может включать некоторые из этих компонентов, но это должно быть четко указано.
Типичные исключения могут включать:
-
Повреждение лобового стекла и окон
-
Шины, колеса и колпаки
-
Повреждение днища
-
Повреждение крыши
-
Пятна, прожоги или сломанные элементы салона
-
Утерянные ключи или поврежденные системы ключей
-
Неправильно залитое топливо
-
Механические повреждения, вызванные неправильным использованием
-
Езда по запрещенным дорогам
-
Повреждение, вызванное неуполномоченным водителем
-
Личные вещи внутри автомобиля
-
Штрафы за нарушение ПДД и парковки
Повреждение водой и песком также может быть исключено. Это важно в районе Эс-Сувейры, поскольку водители могут соблазниться выехать на арендованном автомобиле на пляжи, по пересеченной местности или по грунтовым подъездным путям.
Если компания по прокату не дает письменного разрешения, держите автомобиль на обычных общественных дорогах. Внедорожник (SUV) не дает автоматического разрешения на езду по бездорожью.
При бронировании аренды седана в Эс-Сувейре проверьте, включены ли шины, стекла и помощь на дороге, или доступны ли они отдельно.
Как депозиты связаны со страховкой
Страховая франшиза и залоги безопасности связаны, но это не одно и то же.
Франшиза — это сумма финансовой ответственности, которая может остаться после застрахованного инцидента. Залог — это деньги или авторизация по карте, удерживаемые в качестве гарантии во время аренды.
Некоторые компании по прокату устанавливают залог примерно на том же уровне, что и франшизу. Другие используют другую сумму в зависимости от категории автомобиля, пакета страхования, срока аренды или способа оплаты. Опубликованные условия аренды в Марокко показывают, что некоторые компании напрямую связывают авторизацию залога с применимым дедуктиблом.
Залог также может использоваться для покрытия расходов, которые страховка не покрывает, таких как:
-
Недостающее топливо
-
Плата за поздний возврат
-
Штрафы за нарушение ПДД
-
Утерянные ключи
-
Чрезмерная чистка
-
Отсутствующее оборудование
-
Несанкционированные продления
Полная страховка не всегда отменяет залог. И наоборот, аренда без залога не обязательно означает нулевую франшизу.
При аренде автомобилей в Эс-Сувейре без залога стандартные автомобили могут быть выданы без крупной гарантийной блокировки, часто требуемой в традиционных пунктах проката. Франшиза и исключения по-прежнему должны быть подтверждены в договоре.
Навязчивые предложения, которых следует остерегаться
Некоторые путешественники бронируют недорогой автомобиль онлайн, а затем обнаруживают, что заявленная цена включает только базовую защиту со значительной франшизой. При получении автомобиля им могут предложить дополнительные услуги, которые существенно увеличивают конечную стоимость.
Распространенные тактики давления могут включать:
-
Утверждение, что забронированная защита практически не имеет ценности
-
Представление необязательных обновлений как обязательных
-
Отказ выдать автомобиль, если клиент не купит другой пакет
-
Использование неясных объяснений о покрытии картой
-
Обсуждение франшизы только после прибытия клиента
-
Запрос гораздо большего залога, чем ожидалось
-
Добавление защиты без четкого подтверждения цены
Не все пункты проката следуют этим практикам, но арендаторы должны знать, как себя защитить.
Запросите следующее перед поездкой:
-
Полная стоимость аренды
-
Включенный пакет страхования
-
Франшиза при столкновении
-
Франшиза при угоне
-
Залог
-
Исключения
-
Стоимость любых дополнительных опций
Никогда не подписывайте документ, который вы не понимаете. Попросите представителя объяснить каждую новую плату и запросите обновленную общую сумму перед ее принятием.
Что проверить перед бронированием
Хорошая компания по прокату должна уметь отвечать на прямые вопросы о страховке без расплывчатых формулировок.
Задайте эти вопросы перед подтверждением:
Какая страховка включена?
Запросите полное название пакета защиты и простое объяснение того, что он покрывает.
Какова франшиза?
Запросите точную сумму в марокканских дирхамах. Не принимайте ответы вроде «небольшая франшиза» или «стандартная франшиза».
Включена ли защита от угона?
Подтвердите, имеет ли угон отдельный дедуктибл и нужно ли возвращать ключи и документы на автомобиль.
Покрываются ли стекла и шины?
Не предполагайте, что «полная страховка» включает их.
Требуется ли залог?
Спросите, сколько будет заблокировано, какие способы оплаты принимаются и когда будет снята авторизация.
Есть ли ограничения на дороги?
Подтвердите, можно ли управлять автомобилем по горным, проселочным или грунтовым дорогам.
Кто имеет право управлять автомобилем?
Каждый водитель должен быть указан в договоре. Страховка может не действовать, если за рулем находится неуполномоченное лицо.
Какие доказательства требуются после инцидента?
Спросите, нужен ли вам полицейский отчет, заявление об аварии, фотографии или другой официальный документ.
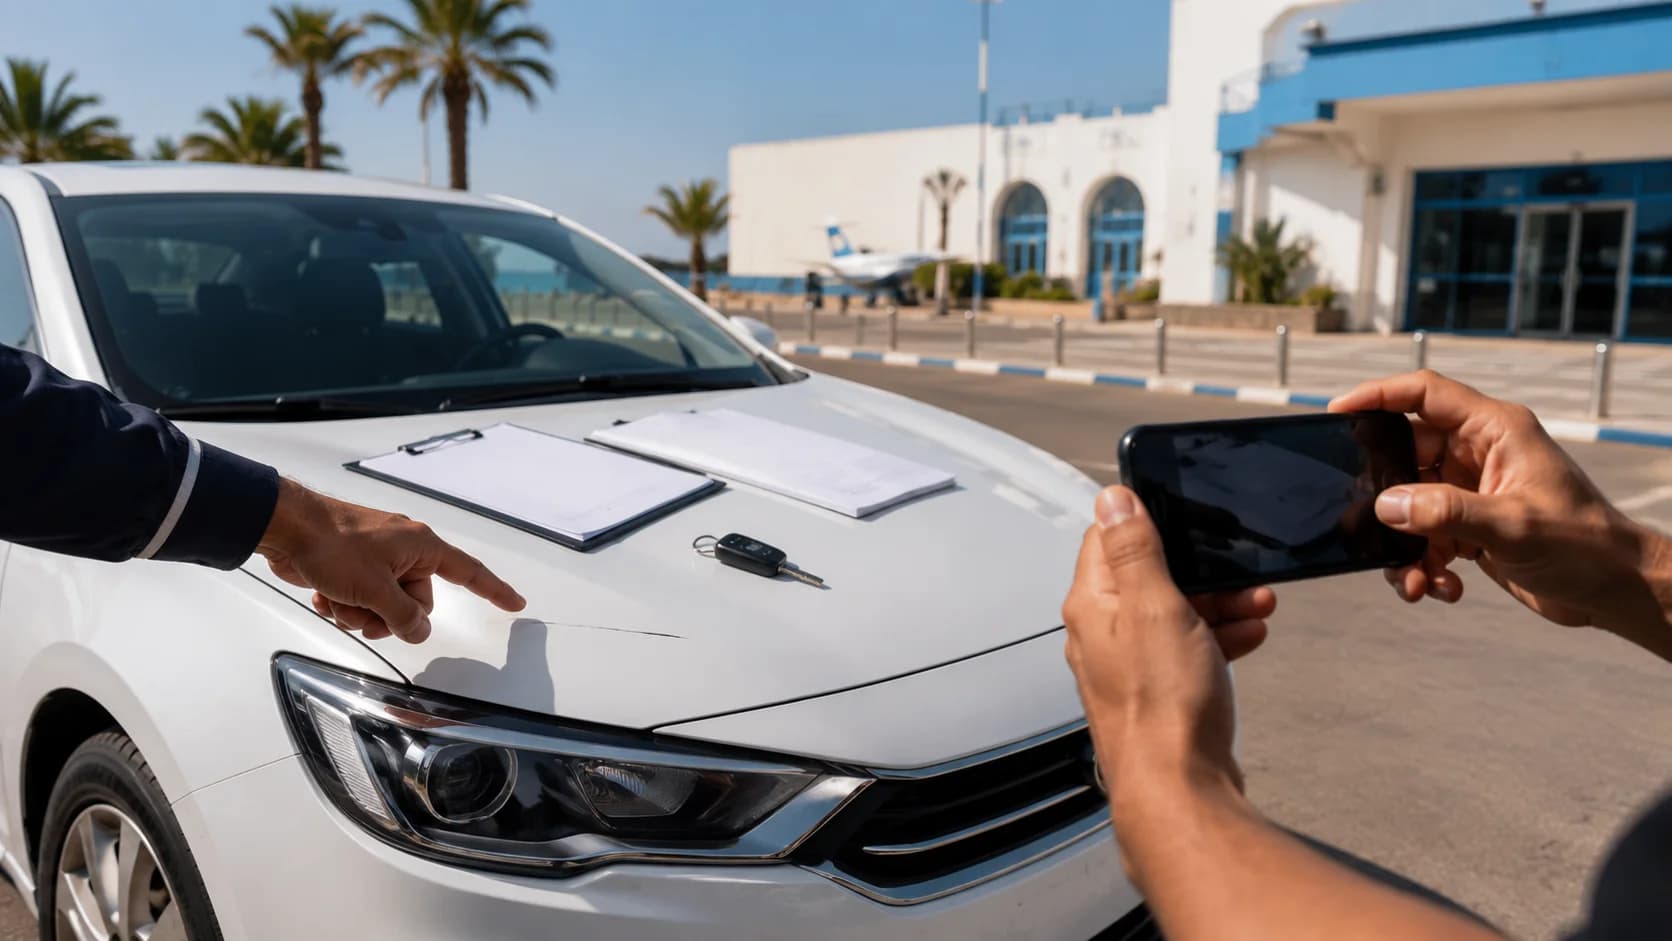
Также разумно сфотографировать автомобиль при получении. Зафиксируйте каждую видимую царапину, след от колеса, скол на лобовом стекле и проблему в салоне. Повторите процесс при возврате автомобиля.
Как заявить о страховом случае в пути
После аварии в первую очередь позаботьтесь о безопасности. По возможности остановитесь в безопасном месте, используйте предупредительное оборудование автомобиля и свяжитесь с экстренными службами, если кто-то пострадал.
Затем немедленно свяжитесь с компанией по прокату. Не организуйте ремонт, буксировку или оплату другому водителю без разрешения, если только экстренная ситуация не требует немедленных действий.
При аварии с материальным ущербом регулятор страхования Марокко советует водителям оставаться на месте и заполнить с другим водителем заявление об аварии. Если другая сторона отказывается, следует связаться с властями.
Ваша компания по прокату может попросить вас:
-
Сфотографировать автомобили и окружение
-
Записать регистрационные данные и страховую информацию другого автомобиля
-
Заполнить форму constat amiable (согласованное заявление об аварии)
-
Связаться с полицией или жандармерией при необходимости
-
Сохранить ключи и документы на автомобиль в безопасности
-
Оперативно отправить все документы в компанию по прокату
Не признавайте ответственность и не подписывайте неясное заявление просто для быстрого урегулирования ситуации.
Руководство по страхованию в Марокко гласит, что заявление об аварии обычно должно быть предоставлено страховщику в течение пяти дней. Клиенты по прокату должны немедленно уведомить компанию по прокату, поскольку компания управляет полисом и может установить более короткий оперативный срок уведомления в своих условиях аренды.
В случае угона немедленно свяжитесь как с полицией, так и с компанией по прокату. Получите копию официального отчета и следуйте инструкциям компании.
Водите с полным покрытием
Лучший пакет страхования — это не обязательно тот, у которого самое длинное название. Это тот, который четко сообщает вам, что покрывается, что исключено и сколько вы можете заплатить после инцидента.
Перед арендой в Эс-Сувейре помните эти моменты:
-
CDW обычно ограничивает ответственность, а не снимает ее.
-
Защита от угона может иметь отдельную франшизу.
-
Полная страховка не гарантирует, что стекла, шины или ключи покрываются.
-
Нулевая франшиза все равно имеет исключения по контракту.
-
Залог и страховая франшиза — это разные вещи.
-
Каждый уполномоченный водитель должен быть указан в договоре аренды.
-
Об авариях и угонах необходимо сообщать немедленно.
Никаких навязчивых предложений и никаких неприятных сюрпризов. Каждая аренда автомобиля MarHire Car Essaouira включает полную страховку с четко указанной франшизой, а стандартные автомобили доступны без залога.
Подтвердите свои даты, автомобиль и условия страхования перед прибытием, чтобы вы могли забрать ключи и с уверенностью исследовать Эс-Сувейру.
Часто задаваемые вопросы
Включена ли страховка в аренду автомобиля в Эс-Сувейре?
Большинство легальных аренд включают как минимум базовую страховку, но уровень покрытия, франшиза и исключения различаются. Запросите полные условия перед бронированием.
Что покрывает полная страховка в Марокко?
Полная страховка может покрывать ущерб при столкновении, угон и ответственность перед третьими лицами, но универсального пакета не существует. Стекла, шины, ключи, салон и неосторожное использование могут остаться исключенными.
Что такое франшиза на арендованный автомобиль?
Франшиза — это максимальная сумма, которую вы можете внести в счет застрахованного случая. Точная сумма должна быть указана в вашем договоре аренды.
Покрываются ли стекла при аренде в Эс-Сувейре?
Не всегда. Лобовые стекла, окна, зеркала и фары часто исключаются из базового CDW, если только не включена дополнительная защита стекол.
Покрывается ли угон страховкой аренды?
Это может быть включено через защиту от угона. Покрытие обычно требует официального полицейского отчета, немедленного уведомления и возврата ключей и документов на автомобиль.
Платите ли вы залог при полной страховке?
Возможно. Некоторые компании продолжают требовать залог даже при улучшенной страховке. Спросите отдельно о франшизе и залоге.
Что такое аренда без франшизы?
Аренда без франшизы означает, что франшиза за указанные застрахованные случаи снижена до нуля. Исключения и дополнительные платежи по-прежнему могут применяться.
Стоит ли покупать страховку от франшизы заранее?
Это зависит от включенного страхового покрытия аренды и любого отдельного туристического или карточного покрытия. Проверьте, возмещает ли внешняя страховка вам средства после оплаты или напрямую взаимодействует с компанией по прокату.
Что делать после аварии?
Остановитесь безопасно, свяжитесь с компанией по прокату, задокументируйте место происшествия, обменяйтесь информацией и заполните необходимый отчет об аварии. При необходимости свяжитесь с властями.
Что исключено из страховки аренды?
Типичные исключения включают шины, стекла, днище, повреждения салона, утерянные ключи, неправильное топливо, неуполномоченных водителей, запрещенные дороги, штрафы и ущерб, вызванный неосторожностью.